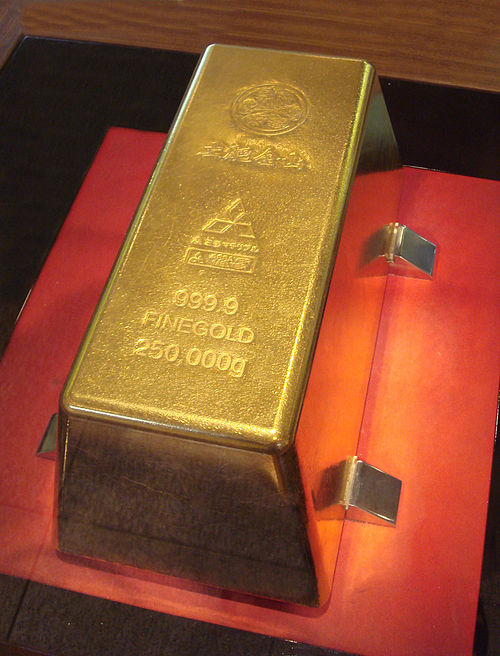
Als Vorschlag für eine sichere und rentable Geldanlage raten derzeit zahlreiche Presseartikel dazu, in Gold oder Silber zu investieren.
Da das Steuerrecht alle wirtschaftlichen Vorgänge erfasst, unterliegen diese Investitionen selbstverständlich der Besteuerung durch den französischen Staat. Damit Sie diese Anlagen in voller Kenntnis der Sachlage tätigen können, stellt Ihnen die Kanzlei hier einige wichtige Regeln vor[1]:
Was Edelmetalle (Gold, Silber, Platin usw.) und, im weiteren Sinne, Schmuck, Kunstgegenstände, Sammlerstücke oder Antiquitäten betrifft, sieht das französische Recht zwei Besteuerungsmöglichkeiten für Privatpersonen vor, die diese Gegenstände verkaufen oder ausführen:
- Die Pauschalsteuer auf Edelmetalle und Wertgegenstände(Regelung von Rechts wegen) (1)
- Die Wahl der allgemeinen Steuerregelung für Veräußerungsgewinne aus beweglichen Vermögensgegenständen gemäß Artikel 150 UA und 150 VC des Allgemeinen Steuergesetzbuchs („CGI“) (2)
Der Pauschalsteuersatz von 30 %, der für Kapitalerträge sowie für Veräußerungen von Wertpapieren und Gesellschaftsanteilen gilt, findet daher auf diese Veräußerungen keine Anwendung.
Die Pauschalsteuer auf Edelmetalle (Grundregelung)
- Betroffene Vorgänge
Der Pauschalsteuer unterliegen grundsätzlich (mit Ausnahme von Gewerbetreibenden):
- Entgeltliche Veräußerungen von:
-
- Edelmetalle (Gold, Silber, Platin, Gold- und Silbermünzen aus der Zeit nach 1800 usw.);
- Schmuck, Kunstgegenstände, Sammlerstücke oder Antiquitäten.
- Die endgültigen Ausfuhren dieser Güter aus der Europäischen Union.
Inkrafttreten infolge der Verabschiedung des Gesetzes 2005-1720 vom 30. Dezember 2005, geändert durch die Finanzgesetze für die Jahre 2014 und 2018, sind die Bestimmungen heute in den §§ 150 VI bis 150 VM des CGI kodifiziert.
- Steuersatz
Die Steuer umfasst je nach Art der Immobilie zwei Sätze:
|
Objektkategorie |
Satz der Pauschalsteuer | CRDS | Effektiver Zinssatz für einen Gebietsansässigen |
|
Edelmetalle |
11 % |
+0,5% |
11,5 % |
| Schmuck, Kunstgegenstände, Sammlerstücke, Antiquitäten | 6 % | +0,5% |
6,5 % |
Die Sätze von 11 % (Edelmetalle) und 6 % (Schmuck und ähnliche Waren) gelten für Veräußerungen/Ausfuhren, die seit dem 1. Januar 2018 getätigt wurden.
Die CRDS in Höhe von 0,5 % gilt für alle Transaktionen, die unter die Pauschalsteuer fallen.
Achtung:
Die Steuer wird berechnet
- Auf den Verkaufspreis (Veräußerung in Frankreich oder in der EU);
- Zum Zollwert (Ausfuhr außerhalb der EU).
- Wer zahlt und wer meldet?
Der wirtschaftliche Schuldner ist der Verkäufer oder der Ausführer.
Die Zahlung erfolgt:
-
- über einen in Frankreich steuerlich ansässigen Vermittler (Antiquitätenhändler, Auktionator, spezialisiertes Unternehmen …), der im Namen und auf Rechnung des Verkäufers oder des Käufers handelt oder zum Zwecke des sofortigen Weiterverkaufs kauft („transparenter“ oder „undurchsichtiger“ Vermittler);
- falls kein Vermittler vorhanden ist, durch den in Frankreich ansässigen, mehrwertsteuerpflichtigen Käufer;
- in allen anderen Fällen durch den Verkäufer oder den Exporteur selbst.
In der Praxis:
- Der Vermittler oder der mehrwertsteuerpflichtige Erwerber meldet die Steuer im Anhang 3310 A-SD, der der Umsatzsteuererklärung (CA3/CA12) beigefügt ist, oder in einer Erklärung Nr. 2091 im Monat der Veräußerung/Ausfuhr;
- Auch der Verkäufer ohne Zwischenhändler verwendet die Erklärung Nr. 2091.
Wird die Kapitalertragsregelung gewählt, ist der Vermittler oder der steuerpflichtige Erwerber von jeglicher Haftung befreit, da die Pauschalsteuer nicht mehr fällig ist.
- Besondere Befreiungen
Es sind mehrere Befreiungen vorgesehen, die hauptsächlich in Artikel 150 VJ des CGI geregelt sind:
- Nichtansässige:
-
- Der Verkauf von Edelmetallen, Schmuck, Kunstgegenständen, Sammlerstücken oder Antiquitäten, der in Frankreich von Personen getätigt wird, die ihren steuerlichen Wohnsitz nicht in Frankreich haben, ist steuerfrei, sofern der Status als Nichtansässiger nachgewiesen werden kann.
- Bei der Ausfuhr von Edelmetallen durch Gebietsfremde ist die Befreiung an den Nachweis folgender Umstände gebunden:
- den Status eines Nichtansässigen;
- sowie einer früheren Einfuhr, Einfuhr oder eines früheren Erwerbs in Frankreich oder einer Erbschaft/Schenkung von einer in Frankreich oder in der EU ansässigen Person.
- Verkäufe an Museen, Bibliotheken und öffentliche Archive:
Übertragungen zugunsten eines „Musée de France“ (Art. L. 441-1 des Kulturgutschutzgesetzes), eines Museums einer Gebietskörperschaft, der BnF, einer anderen Bibliothek oder öffentlicher Archivdienste sind von der Steuer befreit.
- Verkäufe von geringem Wert (Gegenstände, keine Rohmetalle):
Veräußerungen oder Ausfuhren der in Artikel 150 Absatz VI Ziffer I Nummer 2 genannten Gegenstände (Schmuck, Kunstgegenstände, Sammlerstücke, Antiquitäten) , deren Preis 5.000 € nicht übersteigt, sind von der Steuer befreit.
Nichtansässige, die von der Pauschalsteuer befreit sind, sind auch von der CRDS befreit.
- Sanktionen bei unterlassener Meldung
Bei unterlassener oder unvollständiger Steuererklärung können die Sanktionen sehr schnell schwerwiegend werden:
- Es wird eine Steuerstrafe in Höhe von 25 % des Betrags der hinterzogenen Abgaben verhängt (Art. 1761 Abs. 2 des CGI);
- Es können außerdem Verzugszinsen zum gesetzlichen Zinssatz (Art. 1727 des CGI) und je nach Fall Zuschläge, insbesondere wegen Versäumnissen bei der Steuererklärung, erhoben werden.
Wahl der allgemeinen steuerlichen Behandlung von Veräußerungsgewinnen aus beweglichen Vermögensgegenständen
- Prinzip
Der Verkäufer oder Exporteur, bei dem es sich um eine in Frankreich ansässige natürliche Person handelt, kann, sofern der Vorgang unter die Pauschalsteuer fällt, anstelle der Pauschalsteuer die Anwendung der allgemeinen Regelung für Veräußerungsgewinne aus beweglichen Vermögensgegenständen wählen (auf der Grundlage von Art. 150 UA des CGI) anstelle der Pauschalsteuer wählen. Diese Wahl ist für den betreffenden Vorgang unwiderruflich.
Diese Option ist möglich, sofern das Erwerbsdatum und der Kaufpreis der Immobilie schlüssig nachgewiesen werden oder nachgewiesen wird, dass die Immobilie seit mehr als 22 Jahren im Besitz ist (Frist, ab der ein Anspruch auf vollständige Befreiung von der Veräußerungsgewinnsteuer besteht).
Wird diese Begründung nicht vorgelegt, bleibt die Pauschalabgabe von Rechts wegen bestehen.
- Berechnung des Wertzuwachses
Für Gegenstände, die unter Artikel 150 UA fallen (darunter Edelmetalle und Wertgegenstände im Falle einer Option), entspricht der Wertzuwachs:
Verkaufspreis
–
(Anschaffungskosten + tatsächliche Anschaffungskosten + einmalige Restaurierungs-/Instandsetzungskosten).
Auf den Bruttogewinn wird ab dem dritten Jahr ein Abschlag von 5 % pro Haltejahr gewährt, sodass der Gewinn nach 22 Jahren Haltezeit vollständig steuerfrei ist.
Somit ähnelt diese Regelung derjenigen, die für Immobiliengewinne gilt.
- Steuersatz
Bei Wahl der Kapitalertragsregelung:
- Der Nettogewinn (nach Abzug des Haltezeitfreibetrags) wird mit 36,20 % besteuert, der sich wie folgt zusammensetzt:
- 19 % als Einkommensteuer;
- 17,2 % für Sozialabgaben.
Verluste werden bei beweglichen Vermögensgegenständen im Sinne von Artikel 150 UA nicht berücksichtigt.
- Praktischer Nutzen der Option
Die Option ist in der Regel vorteilhaft:
- wenn die Immobilie seit mehr als 22 Jahren im Besitz ist:
-
- Der Wertzuwachs ist dann vollständig steuerfrei (Abzug von 5 % pro Jahr ab dem zweiten Jahr);
- Andernfalls wäre die Pauschalsteuer (11,5 % oder 6,5 %, je nach Immobilie) fällig.
- bei Gegenständen, die erst kürzlich (vor weniger als zwei Jahren) durch Erbschaft erworben und anschließend versteigert wurden:
- Als Anschaffungswert für den Veräußerungsgewinn gilt der für die Erbschaftsteuer herangezogene Wert (CGI Art. 764);
- In den meisten Fällen entspricht der Verkaufspreis dem Nachlasswert, sodass kein Wertzuwachs entsteht.
- Wahlmodalitäten und Erklärungen
Die Option wird vom Verkäufer oder Exporteur mittels der Erklärung Nr. 2092 (CERFA Nr. 10251) ausgeübt.
Diese Erklärung gibt einen Überblick über die Berechnungsgrundlagen des Veräußerungsgewinns und formalisiert die in Artikel 150 VL des CGI vorgesehene Option.
Die Hinterlegung erfolgt innerhalb eines Monats nach der Veräußerung (bzw. zum Zeitpunkt der Zollabfertigung bei Ausfuhren).
Bei Ausübung der Option:
- Die Pauschalsteuer ist nicht zu entrichten (CGI, Art. 150 VL);
- Der Vermittler oder der mehrwertsteuerpflichtige Erwerber ist hinsichtlich der Pauschalsteuer vollständig von der Haftung befreit (CGI Anhang II, Art. 74 S quinquies).
- Unterscheidung zwischen „Edelmetallen“, „Schmuck und ähnlichen Gegenständen“ und „Sammlerstücken“
Diese Unterscheidung ist sehr wichtig, da sie sich auf den Pauschalsteuersatz (11 % gegenüber 6 %) und in manchen Fällen auch auf die Bemessungsgrundlage (Edelmetalle gegenüber Schmuck/Gegenständen) auswirkt.
Edelmetalle:
- Nun,
- Geld,
- Platte
- ihre Rohlegierungen;
- Gold- und Silbermünzen aus der Zeit nach 1800: gelten als „Edelmetalle“ im Sinne von § 150 VK.
Schmuck und ähnliche Artikel:
- Echte Perlen oder Zuchtperlen, unmontiert;
- Nicht gefasste oder eingefasste Diamanten und Edelsteine (außer für industrielle Zwecke);
- Unverarbeitete synthetische oder rekonstituierte Steine (außer für industrielle Zwecke);
- Waren aus Edelsteinen, synthetischen Steinen oder Perlen usw.;
- Schmuckwaren und deren Teile, aus Edelmetallen oder plattiert/ausgekleidet;
- Goldschmiedewaren und Tafelsilber aus Edelmetallen;
- Modeschmuck;
- Armbanduhren, Taschenuhren, Uhrenarmbänder aus Edelmetallen, sonstige Erzeugnisse aus Edelmetallen.
Der Staatsrat hat klargestellt, dass sich der Begriff „Schmuck“ im Zusammenhang mit der Steuer auf Edelsteine und Edelmetalle auf kunstvoll gearbeitete Gegenstände bezieht, die aufgrund ihres Materials oder ihrer Verarbeitung wertvoll sind und dazu bestimmt sind, als Schmuck getragen zu werden, auch wenn sie nicht aus Edelmetall bestehen.
Bearbeitete Gegenstände aus Gold und Silber werden analog dazu dem Schmuck zugeordnet und nicht der Kategorie „Edelmetalle“ – mit Ausnahme von Münzen.
Sammlerstücke:
Die Einstufung als „Sammlerstück“ ist eine Tatsachenfrage, die von der Behörde und dem Richter von Fall zu Fall beurteilt wird.
Sie hängt insbesondere ab von:
- der Betriebszugehörigkeit;
- der Seltenheit;
- dessen Preis deutlich über dem einer ähnlichen, alltäglichen Ware liegt;
- der Einstellung der Produktion;
- der Herkunft oder des Bestimmungsortes;
- von historischem Interesse;
- dass der Gegenstand einer berühmten Persönlichkeit gehört hat.
Beispiele: Briefmarken, zoologische, mineralogische und numismatische Sammlungen, Gold- und Silbermünzen aus der Zeit vor 1800, Oldtimer im Sinne der Zollvorschriften.
Veräußerungsgewinne aus dem Verkauf von beweglichen Gütern (ausgenommen Edelmetalle)
Unabhängig von der Pauschalsteuer auf Edelmetalle und Wertgegenstände gilt die allgemeine Regelung für Veräußerungsgewinne aus beweglichen Vermögensgegenständen (CGI, Art. 150 UA ff.) für andere bewegliche Vermögensgegenstände, zum Beispiel:
- Freizeitboote,
- Weine und Branntweine, die als Pachtzins entgegengenommen wurden,
- Renn- oder Sportpferde usw.
Für diese Gegenstände gilt Folgendes:
- Steuerbefreiung, wenn der Verkaufspreis ≤ 5.000 € beträgt (außer Edelmetalle);
- Die Berechnung des Wertzuwachses und des Freibetrags für die Haltedauer erfolgt wie oben beschrieben;
- Besteuerung mit 19 % + 17,2 % Sozialabgaben (36,2 %).
***
Zusammenfassend lässt sich für Privatpersonen, die Edelmetalle in ihrem Privatvermögen halten, Folgendes sagen:
- Verkauf oder Export von Edelmetallen (Gold, Silber, Platin, Münzen aus der Zeit nach 1800 usw.)
11,50 % des Verkaufspreises oder des Zollwerts
Oder
36,20 % auf die erzielten Veräußerungsgewinne, je nach Wahl
(mit Befreiung ab dem 22. Lebensjahr)
- Nichtansässige sind grundsätzlich von der Steuer befreit
- Vermögenswerte, die im Rahmen einer Erbschaft erworben wurden oder seit langem im Besitz sind: Oft ist es vorteilhafter, sich für die Regelung zur Besteuerung von Veräußerungsgewinnen zu entscheiden
- Steuerprüfung und möglicherweise hohe Strafen.
*
[1] Es sei hier darauf hingewiesen, dass der vorliegende Artikel lediglich der Darlegung technischer Regeln dient und weder politische Standpunkte noch persönliche Meinungen zum Ausdruck bringt.